EUR/USD: гонка ставок регуляторов обрушили пару к минимумам месяца

Евро за прошедший период от коррекционной попытки роста перешел быстрому снижению. Первоначальный рост евро поддерживала статистика региона: ВВП еврозоны во втором квартале вырос на 0,6% к предыдущему кварталу после нулевой динамики в первом квартале. В годовом выражении рост составил 1,2%. Европейская экономика демонстрировала определённое восстановление, несмотря на энергетические риски. Кроме того, цена умеренно подрастала на ожиданиях по ставке ЕЦБ, однако как раз после объявления ставки случился перелом, поскольку решение уже было заложено в цены: ЕЦБ повысил ставку по депозитам на 0,25 п.п. до 2,5%, что стало вторым повышением в 2026 году. На последующей пресс-конференции председатель ЕЦБ Кристин Лагард отметила, что восходящие риски для инфляции обусловлены преимущественно ростом цен на газ и угрозами сбоев в поставках, а также воздержалась от обязательств по дальнейшему ужесточению, подчеркнув полную зависимость последующих шагов от поступающих данных.
В то же время ускорение оптовой инфляции в США до 5,4% указало на то, что инфляционное давление в американской экономике возобновилось, поддержав курс доллара США. Эти данные были усилены позже публикацией отчета по индексу потребительских цен (CPI) за август: рост на 0,4% за месяц при 3,4% за год, как и ожидалось, но базовый индекс дал 0,3% при прогнозе 0,2% (2,4% за год). Бензин подорожал на 3,9% и дал больше трети месячного прироста. Это резко повысило вероятность сентябрьского повышения ставки ФРС с 67% до 88%.
В свою очередь, ФРС на очередном заседании единогласно (12-0) повысила ставку на 0,25 п.п. до 3,75-4,00%, впервые с 2023 года. Само повышение не стало сюрпризом. Ключевым событием оказался характер дальнейшей политики. Обновленный точечный график прогнозов (Dot Plot) показал, что большинство членов FOMC ожидают еще одно повышение ставки на 25 базисных пунктов до конца 2026 года. Председатель ФРС Кевин Уорш на пресс-конференции заявил, что инфляция остается «слишком высокой», а регулятор твердо намерен вернуть ее к целевому уровню.
Доходность 10-летних казначейских облигаций США резко выросла, а процентный дифференциал между США (3,75%-4,00%) и Еврозоной (2,50%) расширился. Это спровоцировало ускорение распродаж евро против доллара США.
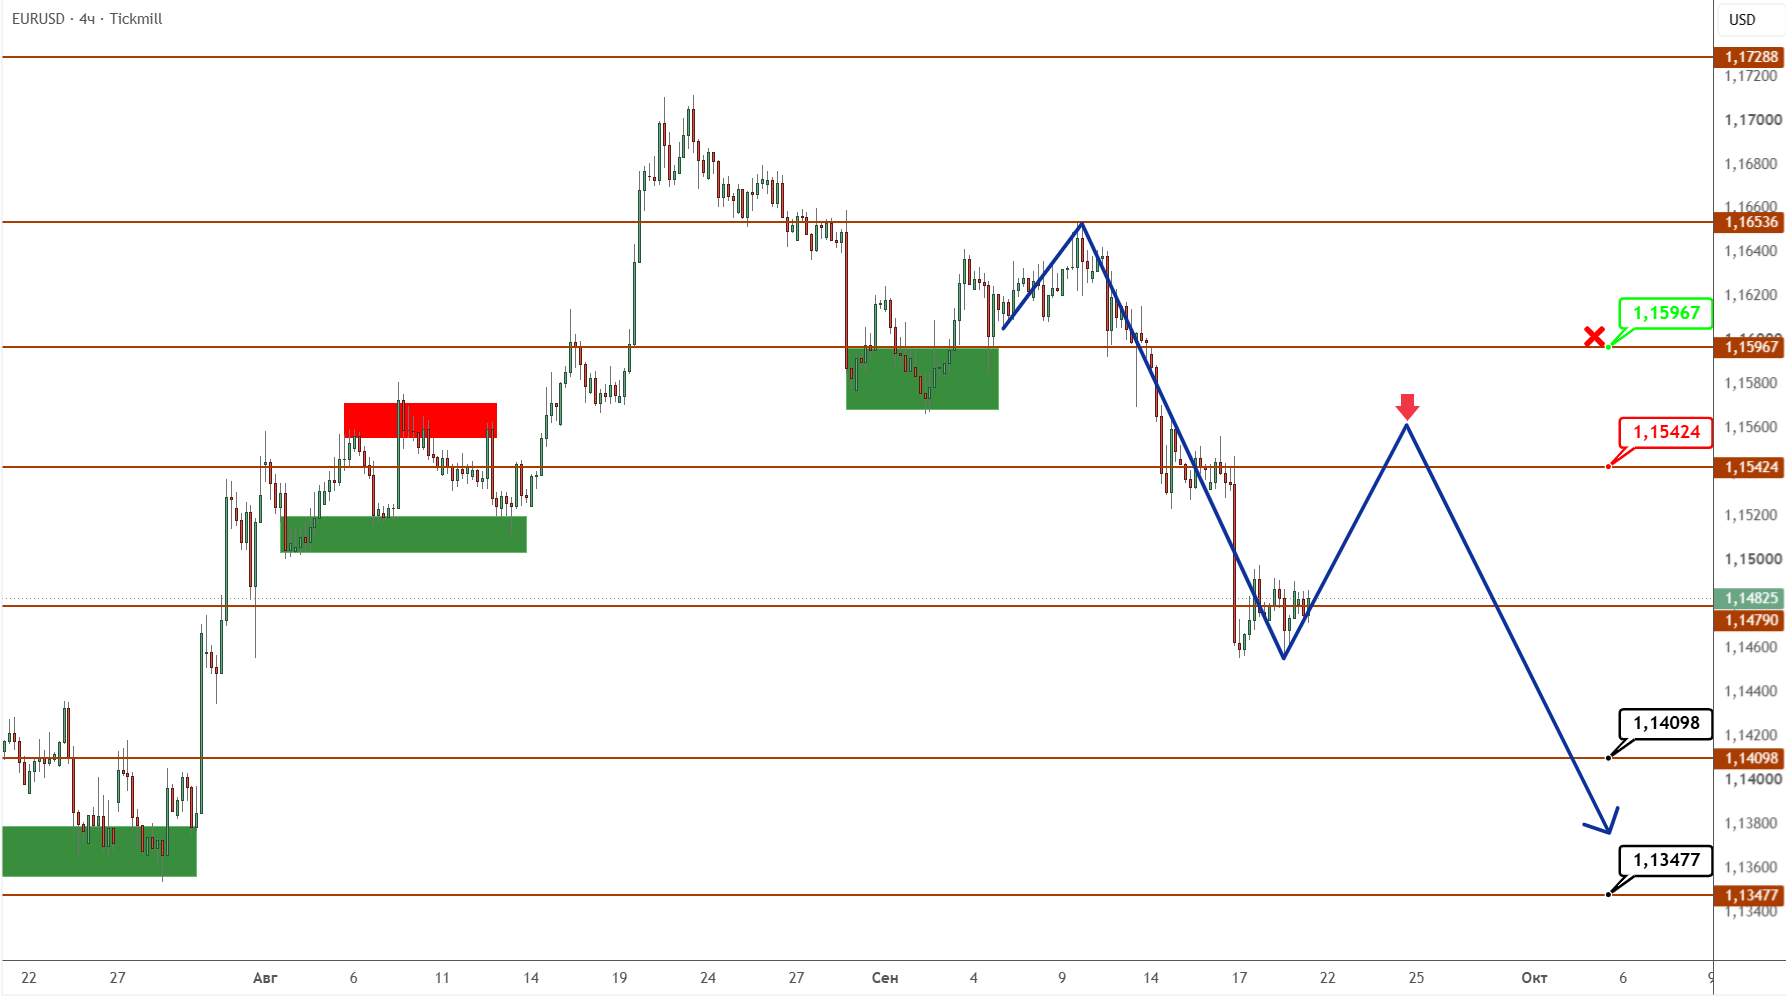
Это указывает на смену вектора в нисходящем направлении. В случае коррекционного роста предел ожидается в районе уровня 1,1542, где ожидается ключевая зона сопротивления с высокой активностью продавцов, которые будут сдерживать дальнейший проход выше. Подтверждением очередной волны снижения станет ретест этой зоны с последующим отскоком, которая нацелится в область между 1,1409-1,1347.
Отмена текущего сценария состоится в случае пробоя сопротивления и дальнейшего продвижения цены выше разворотного уровня на 1,1596.
***
Понравилась моя статья и пользуетесь приложением Telegram?
Если Вы ответили на оба вопроса "Да!", тогда подпишитесь на мой канал и больше никогда не пропускайте новые выпуски.
Отказ от ответственности: предоставленные материалы предназначены только для информационных целей и не должны рассматриваться как рекомендации по инвестициям. Точка зрения, информация или мнения, выраженные в тексте, принадлежат исключительно автору, а не работодателю автора, организации, комитету или другой группе, физическому лицу или компании.
Прошлые результаты не являются показателем будущих результатов.
Предупреждение о рисках: CFD-контракты – сложные инструменты, сопряженные с высокой степенью риска быстрой потери денег ввиду использования кредитного плеча. 69% и 73% розничных инвесторов теряют деньги на торговле CFD в рамках сотрудничества с Tickmill UK Ltd и Tickmill Europe Ltd соответственно. Вы должны оценить то, действительно ли Вы понимаете, как работают CFD-контракты, и сможете ли Вы взять на себя высокий риск потери своих денег.
Фьючерсы и опционы: торговля фьючерсами и опционами с маржей несет высокую степень риска и может привести к убыткам, превышающим ваши первоначальные инвестиции. Эти продукты подходят не для всех инвесторов. Убедитесь, что вы полностью понимаете риски и принимаете соответствующие меры для управления своими рисками.
Арман активно торгует на рынке Forex уже 10 лет. Занимается обучением начинающих трейдеров и консультированием в части торговли и построения собственной торговой стратегии и управления рисками. Имеет больше 7 лет опыта работы в различных брокерских компаниях в качестве аналитика и консультанта.